



 新書尚未入庫
貨到通知我-
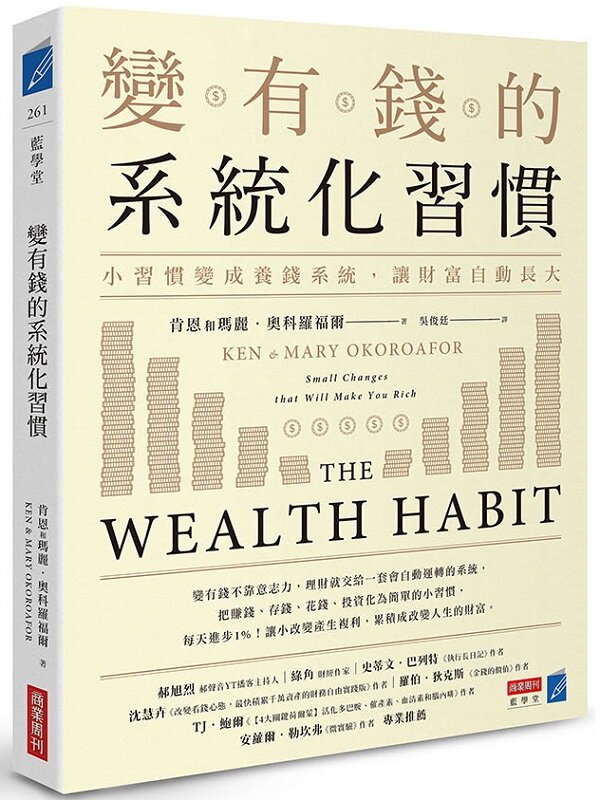
變有錢的系統化習慣:小習慣變成養錢系統,讓財富自動長大
- 作者:肯恩和瑪麗.奧科羅福爾(Ken & Mary Okoroafor)
- 出版社:商業周刊
- 出版日期:2026-10-01
- 定價:480元
- 優惠價:79折 379元
-
書虫VIP價:360元,贈紅利18點
活動贈點另計
可免費兌換好書 - 書虫VIP紅利價:342元
- (更多VIP好康)
分類排行
-
封閉經濟的代價:全球化解體後,世界經濟該往何處去?

-
用生活常識就能看懂財務報表【十周年暢銷紀念版】

-
卡住的不是工作,是人性:改善職場溝通與效率的行為經濟學

-
從1到N的創業槓桿學:商業槓桿教主林芝樺,教你打造持續成長、穩定獲利的事業

-
90%高級主管出身業務,B2B聖經:從跑客戶到利用AI問對問題,這是你薪水翻倍、卡位晉升、認識大老闆的最快成功捷徑!【人機合作高效成交版】

-
智慧通膨下的新商機:AI時代的稀缺能力與新護城河

-
DX最強數位轉型實作力:優化業務流程X制定精準改善措施X建立商業價值模型→導入客製化專屬獲利模式

-
馬斯克寶典:從顛覆矽谷到打造太空帝國,讀懂全球首富20年極限思維

-
雙薪家庭理財聖經:告別月光焦慮,10個步驟打造自動化致富系統,讓你們的未來富裕又安心!

-
高績效教練:有效帶人、激發潛力的教練原理與實務(原文第六版,完全修訂版)


內容簡介
★讓習慣變成系統,財富會自動累積★
從一個小行動開始,持續做、重複做,每天一點點改變,一步步成為有錢人
「《變有錢的系統化習慣》告訴我們,只要持續重複那些經過精心設計的小行動,就能隨著時間累積出驚人的財富成果。」
——史蒂文.巴列特,《執行長日記》作者強推
多數人以為,財富只屬於少數幸運的人,不是出身優渥、天生具有創業天分,就是特別擅長理財。然而,事實是:普通人要變有錢,不是憑運氣,而要靠習慣。
《變有錢的系統化習慣》作者肯恩與瑪麗是英國的第一代移民夫妻,沒背景也沒資金,但他們靠著本書中的方法,在7年內還清了房貸,並在 34 歲時就實現了財務獨立。他們給理財新手的核心啟示非常簡單:「習慣 > 收入」,這套以行為科學為基礎的財富習慣系統,幫你重新建立對金錢的思考方式,把財富累積化為一連串微小、毫不費力、卻能持續重複的行動。無須嚴格的預算規畫或複雜的投資策略,靠一個關鍵原則:每天一點點正確的行動,經過時間複利累積,就能創造改變人生的財富。
肯恩與瑪麗將財富建立的過程分為四大支柱,從培養心態、建立習慣、打造系統到豐盛人生,為理財新手提供了一套清晰、無壓力的實戰藍圖。
【踏上變有錢的旅程:財富習慣四大支柱】
第1支柱:培養心態:與其靠投機、開槓桿一夜致富,不如累積微小的改善,每天進步 1%,長期下來就能創造指數級成長。
例如①每天存100塊錢,遠比天降 100萬更具威力。②每天花 5 分鐘閱讀理財文章,透過時間複利來累積財商。
第2支柱:建立習慣:書中提供許多小習慣練習,將理財化為不假思索的反射動作,毫不費力變有錢。
例如①演算法和促銷活動無時無刻在引誘我們消費,想買非必需品時,啟動24小時暫停鍵——加入購物車或備忘錄,但強制自己等一天再決定買不買。②未來自我基金——靠 80% 的收入過活,將 20% 的收入儲蓄與投資,堅持至少 7 年,這將是你人生安全網。
第3支柱:打造系統:當習慣養成後,你需要建立自動化系統,運用策略放大你的時間與技能價值。
例如①設定並起飛系統:發薪水的隔天,設定自動轉帳,將資金分配到緊急預備金、投資帳戶與生活費帳戶中,啟動自動複利引擎。②輕鬆投資漏斗:將 80–90% 的資金持續自動投入大盤指數基金或多元資產基金,5–15% 投入感興趣的主題型 ETF,只留 0–5% 進行投機性投資。
第4支柱:豐盛人生:錢只是工具,人生的豐盛才是最終目的。當系統穩定運作,你需要透過人際關係與社群,確保錢能滋養你整個人生。
例如①慷慨的習慣:以待用餐、投入志工服務等方式付出善意,會給你更高的幸福感。②人脈效應:建立連結→合作共創→長期承諾,隨時間不斷累積的信任,最終成為一輩子的好夥伴,支撐你財務成長。
這趟富足人生之旅,源於一個簡單的信念:微小的習慣,終將累積成真正的富有,這份富有不只是金錢,更是內心的安定、持續的成長與人生的自由。一路走來,你將學會把習慣變成系統,讓理財自動運轉,讓財務自由水到渠成。無論你想擺脫月光人生,或建立輕鬆、低壓、可持續的理財方式,本書都將帶你用每天一點點改變,一步步成為有錢人。
◎本書特色
1.變有錢的最強武器:小習慣與1% 複利法則
致富不需要艱澀金融模型或選股天才!肯恩與瑪麗結合了行為科學、心理學與個人生命經驗,教讀者透過「1% 法則」將理財轉化為下意識的慣性,啟動複利效應,進而實現長期的經濟自由。
2.打造「設定並起飛」的自動化系統,毫不費力致富
理財不靠意志力!如果有過多複雜選擇,會導致大腦的決策疲勞。習慣系統的精髓在於花一個下午「設定→固定→起飛」,讓理財變成自動駕駛模式,系統會24小時安靜地為你累積財富。
3. 告別緊盯股市、心驚膽戰的金錢焦慮生活
不必再盯盤!設定資金自動投入低成本的大盤指數基金或多元資產基金,建立每週15分鐘、每月1小時、每年半天的固定檢視節奏,能讓你告別市場波動折磨與焦慮迴圈,擁抱從容的每一天。
◎專業推薦
綠角,財經作家
郝旭烈,郝聲音YT播客主持人
史蒂文.巴列特(Steven Bartlett),《執行長日記》(The Diary of a CEO)主持人
TJ.鮑爾(TJ Power),《【4大關鍵荷爾蒙】活化多巴胺、催產素、血清素和腦內啡》(The DOSE Effect)作者
羅伯.狄克斯(Rob Dix),《金錢的價值》(The Price of Money)作者
沈慧卉(Kristy Shen),《改變看錢心態,最快積累千萬資產的財務自由實踐版》(Quit Like a Millionaire)作者
安蘿爾.勒坎弗(Anne-Laure Le Cunff),《微實驗》(Tiny Experiments)作者
艾瑪.愛德華茲(Emma Edwards),《每個月都窮到底的我,決定開始理財》(Good With Money)作者


目錄
推薦序
前言 財富心態
第1支柱:培養心態
第1章 什麼是財富習慣?
第2章 1%法則:微小調整,創造巨大財富
第3章 財富身分認同的轉變
第4章 擺脫金錢愧疚感
第5章 跳脫匱乏循環
第6章 金錢觸發點與重新設定方法
第2支柱:建立習慣
第7章 自動化致富系統
第8章 財富複利效應
第9章 無愧疚感的消費習慣
第10章 未來自己的財富基金
第11章 二十四小時暫停鍵
第12章 先付給自己的習慣
第3支柱:打造系統
第13章 輕鬆投資的習慣
第14章 打造第二收入的習慣
第15章 放眼全球的財富習慣
第16章 財務自由行事曆
第4支柱:豐盛人生
第17章 慷慨付出的習慣
第18章 人脈複利效應
第19章 反脆弱的財富心態
第20章 結語:活出財富習慣
名詞解釋
實用資源
註釋
致謝
內文試閱
【摘錄1】第1章∣什麼是財富習慣?
微小理財行為的複利科學
如果我們告訴你,每天早上存進1美元,長期下來可能比一次拿到1,000美元獎金更有力量,你相信嗎?這就是由習慣驅動的複利力量。
神經科學研究顯示,當我們在相同的日常提示下,反覆執行某個微小行動時——例如每天早上喝完咖啡後,立刻轉存1美元到儲蓄帳戶——大腦中的神經迴路就會逐漸增強。久而久之,大腦甚至不再需要思考是否要執行這個動作。到了年底,你已經在幾乎毫不費力的情況下存下365美元(約新台幣1.1萬元),而且不需要反覆猶豫,也不需要額外編列預算。更重要的是,每一次存入的資金,都像再投入的股息一樣,在背景中持續累積成長。
行為經濟學家也發現,在儲蓄這件事上,頻率往往比金額更重要。菲律賓一家銀行曾進行一項真實世界實驗。
研究人員透過簡訊提醒與每週儲蓄日曆等行為設計工具,鼓勵客戶以較小金額、但更頻繁地進行儲蓄。⁶結果發現,那些採取「少量、多次」儲蓄方式的人,帳戶餘額成長幅度比未接受提醒的人高出37%。
真正的優勢來自持續性與規模的結合。當你的定期儲蓄金額逐漸增加,並開始產生投資報酬時,複利效應就會開始加速運作。此時,累積的動能會愈來愈強,財富成長的速度也將逐步提升。
財富習慣循環™
為了把上述科學原理轉化為實際可操作的方法,我們設計了「財富習慣循環™」(The Habit Loop of Wealth™)。它能幫助你把微小的理財行動,逐漸轉變為自動化的習慣。這套循環由四個部分組成:觸發、行動、強化、身分認同,每一次重複執行,都會進一步強化你身為財富創造者的認同感。久而久之,財富不再只是你努力追求的目標,它會成為你的預設狀態。
找出你的觸發點
選擇一個你每天本來就會做的動作作為提示訊號,例如泡咖啡或查看電子郵件,並將它與一個簡單的理財行動連結起來。例如:「當我的咖啡倒好時,我就執行○○○。」你也可以透過環境設計來建立觸發點,例如:在咖啡機上貼一張便利貼、在手機畫面放上儲蓄小工具或設定行事曆提醒。利用這些視覺提示,讓習慣更容易被啟動。
選擇小到無法拒絕的行動
把行動設計得小到幾乎不可能拒絕。例如:轉存1美元、閱讀一篇理財文章、將消費金額自動四捨五入後存起來,告訴自己:「1美元看起來微不足道,但它證明了我願意開始行動。」同時,也要盡量降低執行阻力。例如,把銀行App放在手機首頁,減少登入步驟,讓整個流程只需要點一下就能完成。
建立即時強化
完成後,立刻給自己一個小小獎勵。例如:握拳慶祝一秒鐘、在習慣追蹤表上打勾或記下一句簡短心得。這些微小獎勵能夠鞏固整個習慣循環。就像NASA在每次火箭分離推進器後,都會立即確認任務成功一樣。正向強化會向大腦傳遞一個訊號:「這感覺不錯。」於是,大腦更願意在明天再次重複同樣的行為。
讓身分認同起飛(重複直到自動化)
至少持續執行這個循環21天。慢慢地,你的內在對話將開始改變。從「我只是一個勉強維持生活的受薪者。」轉變為:「我是個會自動存錢的人。」如果偶爾中斷,也不用責怪自己。試著找出是哪個環節出了問題:沒有觸發點?缺少獎勵?調整之後,再重新開始即可。當每天存1美元已經變得毫不費力時,你可以把它設為自動化,或提高到2美元。這就像火箭的多節推進系統:最初的小推力幫助火箭脫離近地軌道,而後續階段則提供更多燃料,推動它飛向更遠的目的地。財富習慣循環的背後,融合了數十年來的重要行為科學研究成果,包括:查爾斯.杜希格在《為什麼我們這樣生活,那樣工作?》中提出的「提示-慣性行為-獎賞」習慣循環;詹姆斯.克利爾在《原子習慣》中強調的「每天進步1%,長期將帶來巨大改變」觀念;以及B.J.福格在《設計你的小習慣》(Tiny Habits)中提出的小習慣方法。我們擷取其中最有效的元素,整合成一套專為累積財富設計的統一框架。
當你持續重複「觸發→行動→強化→身分認同」的循環時,你其實正在打造一台看不見的財富機器。日復一日、週復一週、月復一月,那些看似微不足道的行動,終將累積成真實可見的財務成果。而且,你不再需要每一次都依靠記憶力或意志力來推動自己。
這套框架如何在現實生活中運作?
我們自己就是這套方法的實踐者。開始繳房貸後第二年,當我們調整生活方式之後(觸發),便打電話給銀行,將每月房貸多償還500英鎊(約台幣2萬元)(行動)。就只是這一通電話,讓我們的房貸年期直接縮短了九年。那不只是九年的房貸,而是提前換回九年沒有債務的人生。後來,當原本的房貸方案到期時,我們改成沒有提前還款罰金的新方案,讓自己能夠更自由地加速還款進度。接著,我們把整個過程遊戲化。我們製作了一張「房貸歸零進度表」追蹤還款進展,並透過外出用餐慶祝每一個重要里程碑(強化)。當房貸餘額從六位數降到五位數時,我們甚至安排了一趟前往葡萄牙阿爾加維(Algarve)的週末旅行作為紀念。就在這個過程中,我們的身分認同也逐漸改變。我們不再把自己視為房貸的奴隸,而是財富的創造者(身分認同轉變)。最終,我們沒有花25年,而是在7年內就還清了房貸。而在真正無債一身輕之後,我們開始把每個月更多資金投入股票投資,持續推動財富成長。
■暫停一下,想一想
回想你最近三次領薪日:
● 觸發點:你通常會在發薪日做什麼?買一杯咖啡?查看銀行帳戶?還是開始規畫這個月的支出?
● 行動:你可以在這個觸發點之後,接上一個什麼樣的微小習慣?例如:把20美元(約台幣600元)轉入你的基金。
● 強化:你打算如何慶祝這個行動?在習慣追蹤表上打個勾,並好好感受那份為自己未來採取行動的成就感。
● 身分認同:當你以財富創造者的身分行動,而不是像過去那樣,只把薪水領來花掉時,你有什麼感受?
請寫下一個最能描述這種掌控感的詞語。你早已具備累積財富的能力,不只是賺更多錢,真正的關鍵在於持續重複那些與理想中的自己一致的微小行動。一個微小改變,只要持續執行,終將帶來巨大的轉變。財富不是從金錢開始,要從習慣開始。從小處著手、持續重複,讓習慣帶領你前進。
【摘錄2】第2章∣1%法則:微小調整,創造巨大財富
架構:1%複利階梯
為了讓每天進步1%真正成為一種生活方式,我們設計了「1%複利階梯」(1% Compound Ladder),一步步引導你透過微小行動,持續累積財務動能。這座階梯共有四個階段:覺察、行動、累積與自動化。它將一步步帶領你,從「知道該做什麼」,走向「讓你的財務自己運作」,而且整個過程都能保持簡單、可持續,並且不需要耗費太多心力。它是一套以清晰思路與持續進步為核心的行為路線圖。
1%複利階梯架構案例
讓我們用一個真實生活中的例子,看看這套方法如何運作。亞歷克斯擁有一份穩定的收入,但一直無法持續存錢或投資。於是,他決定運用1%複利階梯,一步步建立更好的理財習慣。
● 覺察:他開始注意到,自己每週有三次會花10美元買外帶餐點,一個月下來就是120美元。當他意識到這個消費習慣,以及它對長期財務的影響時,改變便開始了。
● 行動:亞歷克斯決定,每週先把其中10美元改存進儲蓄帳戶。這就是他的「1%行動」──金額小到足以長期持續,卻足以開始累積改變的動能。
● 累積:幾週後,他每週存下的金額從10美元增加到20美元,再提高到30美元。他存下更多錢,還逐漸建立起對自己的信心。存款在帳戶裡默默增加,而持續的行動,也讓理財逐漸形成固定節奏。
● 自動化:幾個月後,亞歷克斯設定每月自動轉帳120美元到投資帳戶。從此,他不需要再刻意提醒自己,整套系統便會自動替他完成這件事。
這套階梯同樣可以運用在增加收入上,例如每週多接一小時自由接案工作;也可以運用在投資,例如每天學習一個投資觀念,或每個月多投入1美元。
1%複利階梯運作原理
1%複利階梯最巧妙的地方,在於它會從你目前所在的位置開始,並隨著你的成長逐步提升。許多方法之所以失敗,是因為一開始就要求太多、太快;而這套方法的力量,正來自於循序漸進,以及持續累積的動能。
● 覺察是改變的起點。你無法改變自己沒有察覺的事情。開始記錄自己的習慣,甚至只是靜靜觀察,都足以改變你的思考方式。
● 行動是進步開始發生的地方。選擇一個小小的行為做出調整,愈具體、愈容易做到愈好。重點不是考驗你的意志力,而是找對前進的方向。
● 累積是信心開始建立的階段。一次又一次的小成功,會讓你愈來愈相信自己。每一次重複的行動,都在強化你的自我認同──你是一個懂得管理金錢的人。
● 自動化是真正自由的階段。到了這一步,習慣已經牢牢建立,系統也開始自動運作。你不再需要刻意提醒自己去做,而只是自然地維持這套已經養成的好習慣。
我們看過這座階梯幫助了來自不同收入、年齡與文化背景的人改變自己的財務人生。它之所以有效,是因為它順應了人性:面對巨大的改變,我們往往抗拒;面對微小的改變,我們卻願意開始。而當這些微小行動在有意識地持續重複之後,就會累積成一股難以阻擋的力量。這是一套方法,也是一道帶領你穩健累積財富、最終實現自動化理財的階梯。
■暫停一下,想一想
回想最近一次,你是否曾對自己說:「等生活沒那麼忙,我再開始存錢或投資。」或是「等收入高一點,我再開始。」現在請問自己:即使生活依然忙碌、收入仍然有限,今天有哪些微小的理財行動,可以讓自己往前邁進1%?把它寫下來,並且決定今天的哪一個時刻開始執行。
延伸內容
「《變有錢的系統化習慣》告訴我們,只要把經過精心設計的小行動持續重複,長期下來就能創造出非凡的財務成果。這是一本務實且發人深省的指南,帶領讀者了解財富真正形成的方式:並非一蹴可幾,而是透過循序漸進、有意識且能長久維持的行動,一點一滴累積而成。」
——史蒂文.巴列特(Steven Bartlett),創業家、投資人、《星期日泰晤士報》暢銷書作家、《執行長日記》(The Diary of a CEO)主持人
「這本書是快速致富迷思的最佳解藥。肯恩與瑪麗明白,多數理財建議忽略了一件事:財富無法靠一時的興奮與刺激累積出來,而是來自每天默默重複的習慣以及長期複利的力量。」
——TJ.鮑爾(TJ Power),神經科學家、《【4大關鍵荷爾蒙】活化多巴胺、催產素、血清素和腦內啡》(The DOSE Effect)作者
「我們都知道理財的基本原則:多賺一點、少花一點,把剩下的拿去投資。但知道和做到是兩回事。《變有錢的系統化習慣》中,肯恩與瑪麗聚焦於唯一真正能帶來改變的關鍵:行為。本書是一本務實且帶來力量的指南,適合任何想停止糾結於零星小錢、開始培養真正能帶來成果的習慣的人閱讀。」
——羅伯.狄克斯(Rob Dix),《金錢的價值》(The Price of Money)、《金錢的七大迷思》(Seven Myths About Money)作者
「如果健身能鍛鍊肌肉,那麼閱讀這本書就是在鍛鍊你的財富習慣。它幫助你透過一個又一個小習慣累積財富,並提供一套具體架構,讓這些改變真正變得可執行、可達成且能長久維持。」
——沈慧卉(Kristy Shen),《改變看錢心態,最快積累千萬資產的財務自由實踐版》(Quit Like a Millionaire)作者
「獻給那些已厭倦追逐財富,而希望有意識地設計自己人生的人。本書提供一種更平靜、更具人性的財富觀,幫助你建立重新理解財富的心理與情緒系統,不只是追求更多金錢。」
——安蘿爾.勒坎弗(Anne-Laure Le Cunff),神經科學家、《微實驗》(Tiny Experiments)作者
「《變有錢的系統化習慣》從『身而為人』的角度談論財富累積,而這正是當今社會比任何時候都更需要的觀點。肯恩與瑪麗再次交出了一部精彩之作,不僅文筆出色,更有扎實研究作為基礎。絕對必讀!」
——艾瑪.愛德華茲(Emma Edwards),《每個月都窮到底的我,決定開始理財》(Good With Money)作者、The Broke Generation創辦人
作者資料
肯恩和瑪麗.奧科羅福爾 Ken & Mary Okoroafor 肯恩和瑪麗是一對英國的理財專家夫婦,育有兩個兒子。 他們在34 歲就實現財務自由,100%無債一身輕,僅用 7 年就還清了房貸。他們是《星期日泰晤士報》暢銷書《財富喜悅》作者,創辦了屢獲殊榮的理財部落格「普通人的小錢」(The Humble Penny) 和理財教育平台 「財富喜悅學院」(The Financial Joy Academy)。 肯恩是英國特許會計師,擁有劍橋大學工商管理碩士學位,曾擔任企業財務長。14歲時,他以第一代移民身分來到英國,當時身無分文,一路白手起家。如今,他是國際級講者,經常受邀為企業及大型論壇、研討會擔任主題演講人。合作客戶包括 Netflix、Meta、Amazon、Google、Expedia、S&P Global、Macquarie、Ogilvy、Slaughter and May 等。 相關著作:《財富喜悅:10週學會跟錢好好相處,踏上財富自由、身心平衡之旅》


注意事項
- 若有任何購書問題,請參考 FAQ